Was ist die Ursache je Wohnung?
Trennen Sie normalen Mieterwechsel von Renovierungsbedarf, nicht marktgerechter Miete, Nachfrageproblem und rechtlicher Auseinandersetzung. Nur so entsteht eine glaubwürdige Vermarktung.
Verkaufsanlass · Orientierung für Eigentümer
Leerstand und Zahlungsstörungen sind kein Grund für einen Schnellverkauf um jeden Preis. Zuerst braucht es einen sauberen Blick auf die Ursache und die Kosten weiterer Monate.
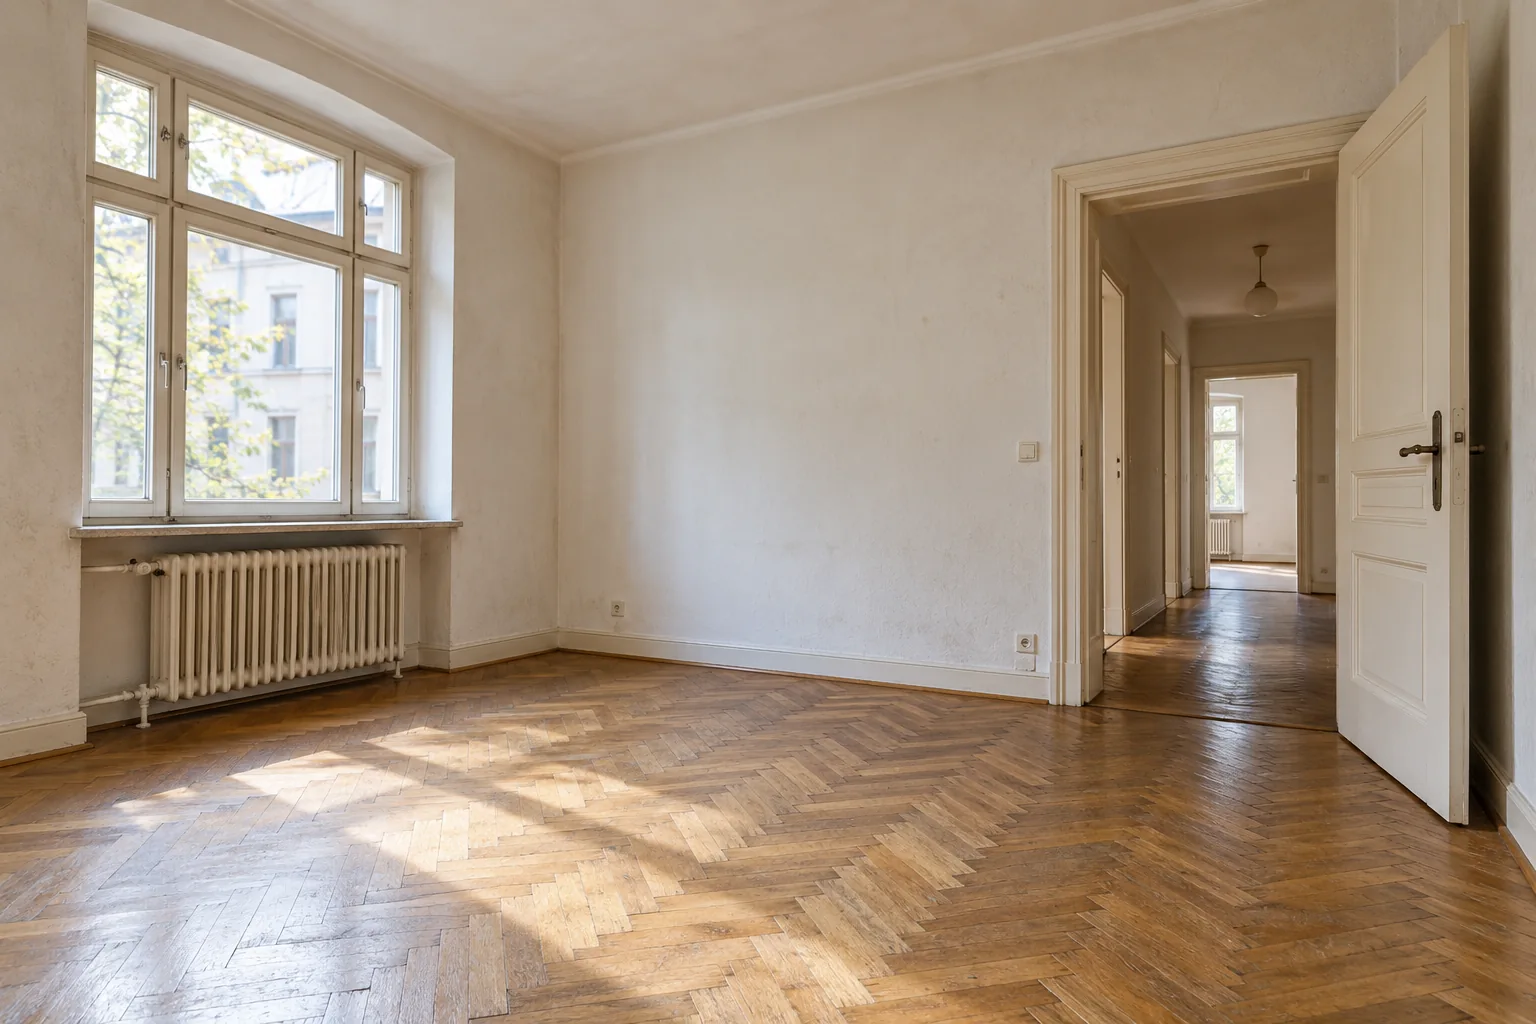
Ein leerer Bereich kann neue Nutzung ermöglichen oder laufende Kosten verursachen. Mietausfall beeinflusst Finanzierung und Käuferprüfung anders als bloßes Vermietungspotenzial.
Was für Ihren Fall zählt
Leerstand und Mietausfall treffen auf laufende Gebäude- und Finanzierungskosten. Die Ursachen gehören vor der Preisentscheidung getrennt auf den Tisch.
Trennen Sie normalen Mieterwechsel von Renovierungsbedarf, nicht marktgerechter Miete, Nachfrageproblem und rechtlicher Auseinandersetzung. Nur so entsteht eine glaubwürdige Vermarktung.
Prüfen Sie Elektrik, Bad, Fenster und Heizung pro Wohnung sowie Dach und gemeinsame Anlagen für das Gebäude. Holen Sie bei größeren Maßnahmen Angebote ein, statt eine pauschale Renovierungssumme zu schätzen.
Rechnen Sie entgangene Nettomiete, laufende Eigentümerkosten, Kapitaldienst und mögliche Arbeiten bis zur Vermietung oder zum Verkauf. Ein theoretischer Vollvermietungsertrag bezahlt heute keine Rate.
Eine freie Einheit kann für Eigennutzer interessant sein; ein Mietshaus mit dokumentiertem Entwicklungspotenzial eher für Anleger. Beide Gruppen prüfen Zustand, Kosten und rechtliche Nutzbarkeit unterschiedlich.
Gebäude und Folgekosten
Notieren Sie nicht nur das Baujahr. Fragen Sie nach Alter, letzter Erneuerung, Wartung, bekannten Mängeln und vorhandenen Angeboten. „Nicht bekannt“ ist ehrlicher als eine geschätzte Zustandszusage.
Verteilen Sie die Kosten auf sofortige Wiedervermietbarkeit, mittelfristige Gebäudeinstandhaltung und längerfristige energetische Maßnahmen. Rechnen Sie Einnahmeausfälle während Arbeiten und eventuelle zusätzliche Finanzierung ausdrücklich mit. Ein unbewiesener späterer Mietertrag gehört nur in ein Szenario, nicht in die Ist-Rechnung.
Für eine erste Gegenüberstellung können Sie den Sanierungsrechner nutzen. Er ersetzt keine Angebote von Fachbetrieben.
Die nächsten Jahre
Unabhängig vom Leerstand können Pflichten nach dem Gebäudemodernisierungsgesetz bestehen, etwa zur obersten Geschossdecke (§ 35) oder bei größeren Veränderungen an Außenbauteilen (§ 36). Beim Einbau einer neuen Öl- oder Gasheizung nach dem 29. Juli 2026 sind die Vorgaben des § 43 zu berücksichtigen. Der Energieausweis ist für den Verkauf grundsätzlich vorzubereiten (§ 80). Welche Anforderungen greifen, hängt vom konkreten Gebäude und Vorhaben ab.
Wenn Mieteingänge fehlen, kann eine neue Darlehensaufnahme schwieriger zu tragen sein. Bei Immobiliar-Verbraucherdarlehen prüft der Kreditgeber die Rückzahlungswahrscheinlichkeit (§ 505a BGB); eine bloße Anschlussvereinbarung mit derselben Bank ist gesondert zu beurteilen. Legen Sie der Bank Ist-Einnahmen und realistische Varianten vor, nicht nur eine geplante Sollmiete.
Die Zinsmodellrechnung hilft beim Vergleich; die Bank entscheidet über Konditionen und Kreditvergabe.
Ein privater Verkauf kann nach Ablauf der Zehnjahresfrist des § 23 EStG außerhalb der Besteuerung privater Veräußerungsgeschäfte liegen. Leerstand allein entscheidet darüber nicht. Prüfen Sie Anschaffungszeitpunkt, Nutzung und steuerliche Zuordnung mit Ihrer Steuerberatung.
Ein Verkauf im transparent dokumentierten Ist-Zustand kann weiteren Mietausfall und Organisationsaufwand beenden. Eine gezielte Sanierung oder Neuvermietung kann sinnvoller sein, wenn ihre Kosten, Dauer und Aussicht belastbar sind.
Einordnung: Diese Seite bietet allgemeine Orientierung und keine Rechts-, Steuer-, Energie- oder Darlehensberatung. Pflichten, Steuerfolgen und Finanzierung hängen von Eigentumsform, Nutzung, Gebäude, Vertrag und Zeitpunkt ab. Klären Sie Einzelfragen mit den jeweils befugten Fachleuten.
Offene Mietforderungen und Kündigungen sind rechtliche Einzelfälle. § 543 BGB nennt Voraussetzungen für eine außerordentliche Kündigung; eine pauschale Aussage über Räumungsfristen oder Durchsetzbarkeit wäre unseriös.
Eine erste Marktpreiseinschätzung zeigt, welche Käufer für Ihr Objekt in Frage kommen und wie sich dessen Besonderheiten auf die Vermarktung auswirken. Lars Martin bespricht mit Ihnen den nächsten sinnvollen Schritt persönlich.
Stand: September 2026. Die Quellen helfen bei der Orientierung; entscheidend sind Ihre Verträge und der Einzelfall.